配对交易最优策略:GBM框架下的闭式解、回测与市场应用前景
配对交易是最经典的市场中性策略之一。这篇2017年发表于 JOTA 的论文(Tie, Zhang & Zhang)去掉了传统配对交易对"均值回归"的依赖,直接在几何布朗运动(GBM)下求出最优买卖阈值的闭式解,并用 Target / Walmart 做了15年样本外回测。本文解读论文的关键公式与实证结论,并探讨它在实际市场中的落地前景。
原文:Tie, Zhang & Zhang, "An Optimal Strategy for Pairs Trading Under Geometric Brownian Motions", Journal of Optimization Theory and Applications (2017). 论文原文 PDF 下载
一、论文讲了什么
配对交易的核心动作很简单:选两只股票,持续跟踪它们的相对强弱;当价差扩大到一定程度,做空强势股、做多弱势股,赌两者相对强弱反转。1980年代由摩根士丹利 Tartaglia 量化团队发扬光大,最大的优点是市场中性——涨跌市都能赚钱。
传统配对交易模型通常假设价差服从均值回归,这带来一个严重限制:可选的股票对基本只能是同行业高度相关的股票。这篇论文的突破在于:去掉均值回归假设,允许股价服从一般的几何布朗运动,用动态规划求最优交易时机,并得到了闭式解——最优策略由两条阈值线刻画,而非常数阈值。
二、关键公式:从 HJB 到两条阈值线
1. 价格模型(GBM)
两只股票价格 $X^1$、$X^2$ 服从:
$$ dX^1 = X^1(\mu_1dt + \sigma_{11}dW^1 + \sigma_{12}dW^2), \quad dX^2 = X^2(\mu_2dt + \sigma_{21}dW^1 + \sigma_{22}dW^2) $$
$\mu$ 为收益率,$\sigma$ 为波动率,$W^1$、$W^2$ 为布朗运动(允许相关)。
2. 目标:带交易成本的最优停时序列
每次建仓/平仓收取固定比例成本 $K$(记 $\beta_b = 1+K$、$\beta_s = 1-K$)。目标是选择一列停时 $\tau_1 \le \tau_2 \le \cdots$(买入、卖出、买入、卖出……),最大化贴现收益。空仓时在 $\Gamma_3$ 开仓,持仓时在 $\Gamma_1$ 平仓,如此往复。
3. HJB 方程与降维
记价格比 $y = x_2/x_1$,价值函数可降为一元函数 $w(y)$,HJB 方程化为:
$$ \min\lbrace \rho w_0 - Lw_0,\ w_0 - w_1 + \beta_b - \beta_s y \rbrace = 0 $$
$$ \min\lbrace \rho w_1 - Lw_1,\ w_1 - w_0 - \beta_s + \beta_b y \rbrace = 0 $$
其中 $L$ 为二阶微分算子。Euler 方程 $(\rho-L)w = 0$ 的解形如 $y^\delta$,$\delta$ 满足二次方程,解得:
$$ \delta_{1,2} = \frac{1}{2}\left(1 + \frac{\mu_1-\mu_2}{\lambda}\right) \pm \frac{1}{2}\sqrt{\left(1 + \frac{\mu_1-\mu_2}{\lambda}\right)^2 + \frac{4(\rho-\mu_1)}{\lambda}} $$
其中 $\lambda$ 为两股票相对波动率参数;当 $\rho > \mu_1, \mu_2$ 时有 $\delta_1 > 1 > 0 > \delta_2$。
4. 阈值 $k_1$、$k_2$(闭式解)
通过 smooth-fit 条件(价值函数及其一阶导数在阈值处连续),记 $r = k_2/k_1$,先解方程 $f(r) = 0$ 得唯一 $r_0$,再代入论文(12)式即得 $k_1$、$k_2$ 的闭式表达式。最终交易规则如下图:
- $y \ge k_2$($\Gamma_3$):开仓——买入组合(做多 $S^1$、做空 $S^2$)
- $y \le k_1$($\Gamma_1$):平仓——卖出 $S^1$、买回 $S^2$
- $k_1 < y < k_2$($\Gamma_2$):持有不动
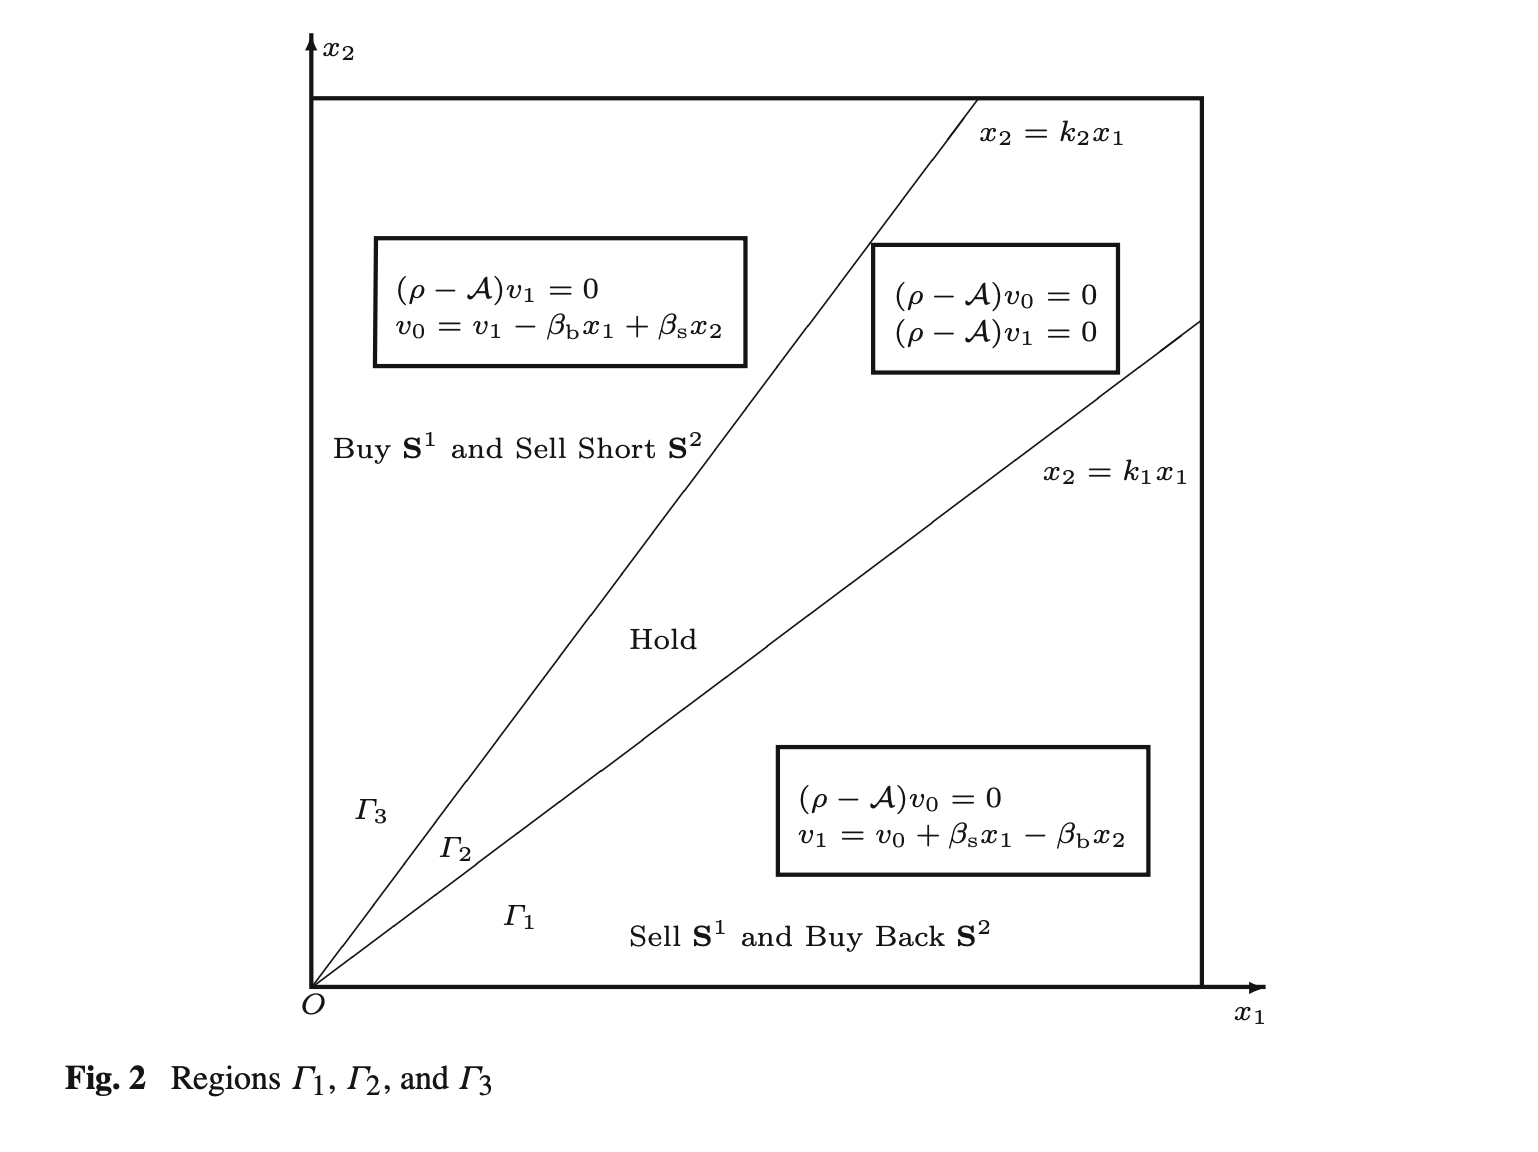
图:论文 Fig.2。$x_2 = k_1x_1$ 与 $x_2 = k_2x_1$ 两条射线把第一象限分成三个区域:左上 $\Gamma_3$ 开仓、中间 $\Gamma_2$ 持有、右下 $\Gamma_1$ 平仓。
三、实证:TGT-WMT 十五年回测(关键结论)
参数校准:用 Target(TGT)、Walmart(WMT)1985–1999 年日收盘估计 $\mu_1 = 0.2059$、$\mu_2 = 0.2459$、$\sigma_{11} = 0.3112$、$\sigma_{22} = 0.2943$ 等;取 $K = 0.1\%$、$\rho = 0.5$,算得 $k_1 = 1.039$、$k_2 = 1.282$。
回测设置(2000/1/3–2014/12/31,15年):初始资金 10 万美元;每次信号触发用 5 万美元做多 / 5 万美元做空(半仓对冲);每笔配对交易佣金 5 美元。
收益——论文报告的核心数字:
| 方向 | 交易次数 | 期末资金 |
|---|---|---|
| 做多 TGT / 做空 WMT | 3 笔 | 155,914 美元 |
| 做多 WMT / 做空 TGT(反向) | 2 笔 | 132,340 美元 |
| 合计 | 5 笔 | 盈利 88,254 美元(+88.25%) |
三个关键结论:
- 15年只交易5次,大部分时间资金以现金闲置——阈值策略天然低频,避免过度交易;闲置现金还可吃利息或做其他短线,这是论文特别强调的一点。
- 正反两个方向交易时间不重叠,不争用资金,可以同时跑,收益直接叠加。
- 市场中性兑现:2000–2014 横跨科网泡沫破裂与08金融危机,策略依然盈利,这正是配对交易的价值所在。
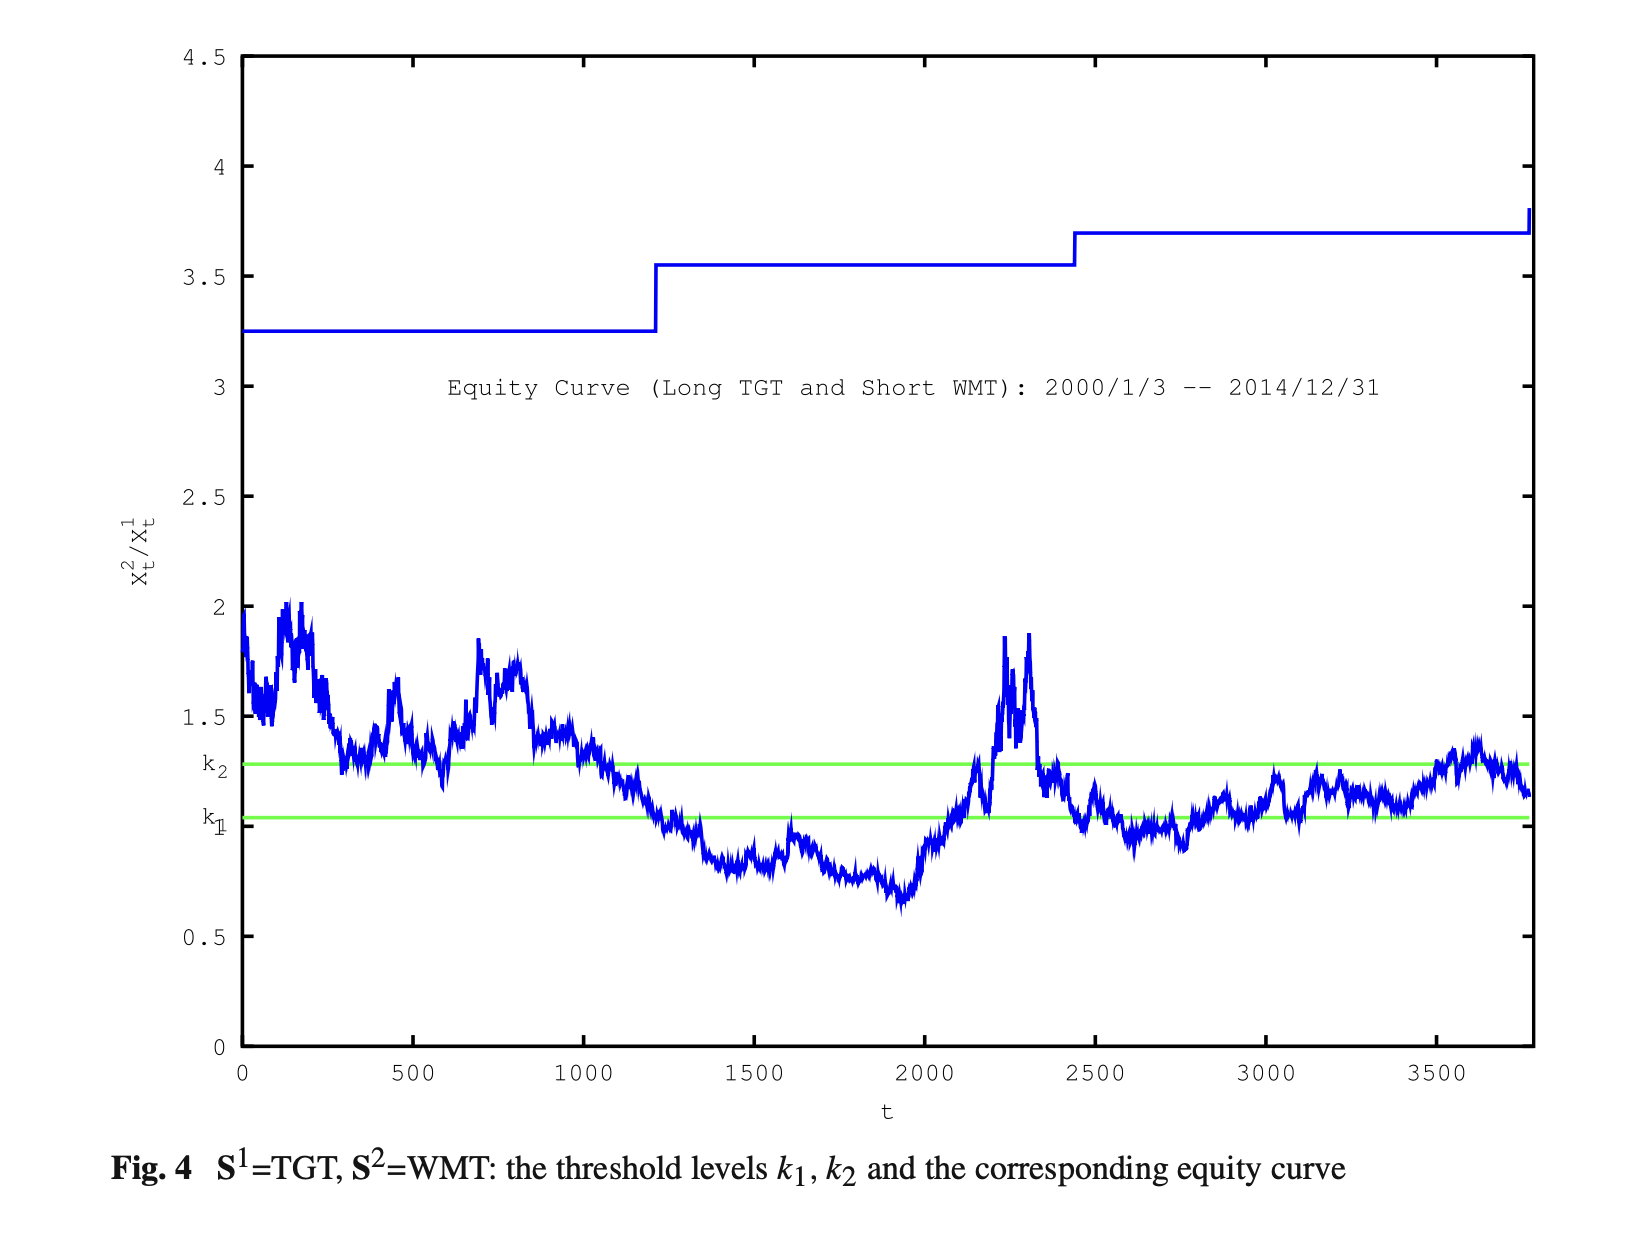
图:论文 Fig.4。蓝色锯齿为价格比 $X^2/X^1$,绿线为 $k_1$、$k_2$ 阈值,上方蓝色阶梯为净值曲线——每次价格比上穿 $k_2$ 开仓、下穿 $k_1$ 平仓,净值阶梯式上行。
参数敏感性(论文 Tables 1–5):
- $\mu_1$ 越高 → 阈值下移,开仓机会更多;$\mu_2$ 越高 → 阈值上移
- 波动率越大 → 买卖区间都收缩(风险高,少动手)
- 两只股票相关性越高 → 开仓/平仓区间都扩大
- 交易成本 $K$ 越大 → 区间收缩;贴现率 $\rho$ 越大 → 更倾向于快进快出
四、结合市场的应用前景
1. A股落地的现实约束
- 融券端:"做空强势股"这条腿在A股较难直接复制——券源有限、融券成本高。可行的变体:用 ETF 或股指期货代替个股做空端,或只做多头配对(做多相对弱势、卖出相对强势的现有多头)。
- T+1:日内级别的反转信号无法当日平仓,策略更适合日线及以上周期。
- 涨跌停与停牌:极端行情下价差可能跳过阈值,实盘执行要留缓冲,不能机械挂单。
2. 可以直接借用的框架
- 阈值即纪律:$k_1/k_2$ 把"什么时候进出"变成了可计算的数。即使不用论文的精确公式,"价格比突破阈值才动手"这条纪律本身就有价值,能管住追涨杀跌的手。
- 参数滚动校准:用滚动窗口估计 $\mu$、$\sigma$,定期重算 $k_1$、$k_2$,让阈值随市场状态自适应,而不是一套参数用到老。
- 组合扩展:论文是一对股票;实际可扩展为一篮子配对——ETF vs 成分股、AH股、期货跨期、行业龙头 vs 行业ETF,逻辑相通。
3. 与现有量化实践的结合
- 均值回归类策略(OU过程、协整配对)要求先找到"会回归"的配对;GBM框架不要求回归假设,选股池大得多(跨行业也可以),代价是最优性更依赖参数估计质量。
- 适合作为市场中性底仓:在组合里配一小部分配对交易仓位,对冲 beta、赚相对价值的钱,尤其在震荡市里平滑净值。
- 高频化:把日线阈值逻辑搬到分钟线,框架不变,但要重新估计参数并计入冲击成本——$K$ 设小了阈值会过于激进。
4. 风险提示
- 模型假设两只股票永远按 GBM 走;结构性变化(如一家公司基本面质变、行业逻辑证伪)会让"相对价值"本身漂移,阈值失效。配对需要定期做基本面复核。
- 论文回测(TGT-WMT)是美股长牛样本;A股波动更大、制度不同,不可直接套用参数。
- 交易成本 $K$ 的设定对阈值很敏感,实盘前务必按真实费率(含滑点、融券成本、冲击成本)重算。